2026年印度UPI博彩:移动优先运营商驾驭85亿美元灰色市场
印度体育博彩市场年度投注额预计达85亿美元,主要通过UPI关联的离岸平台运营。由于2026年联邦法规依然缺失,移动端投注占总投注活动的89%。
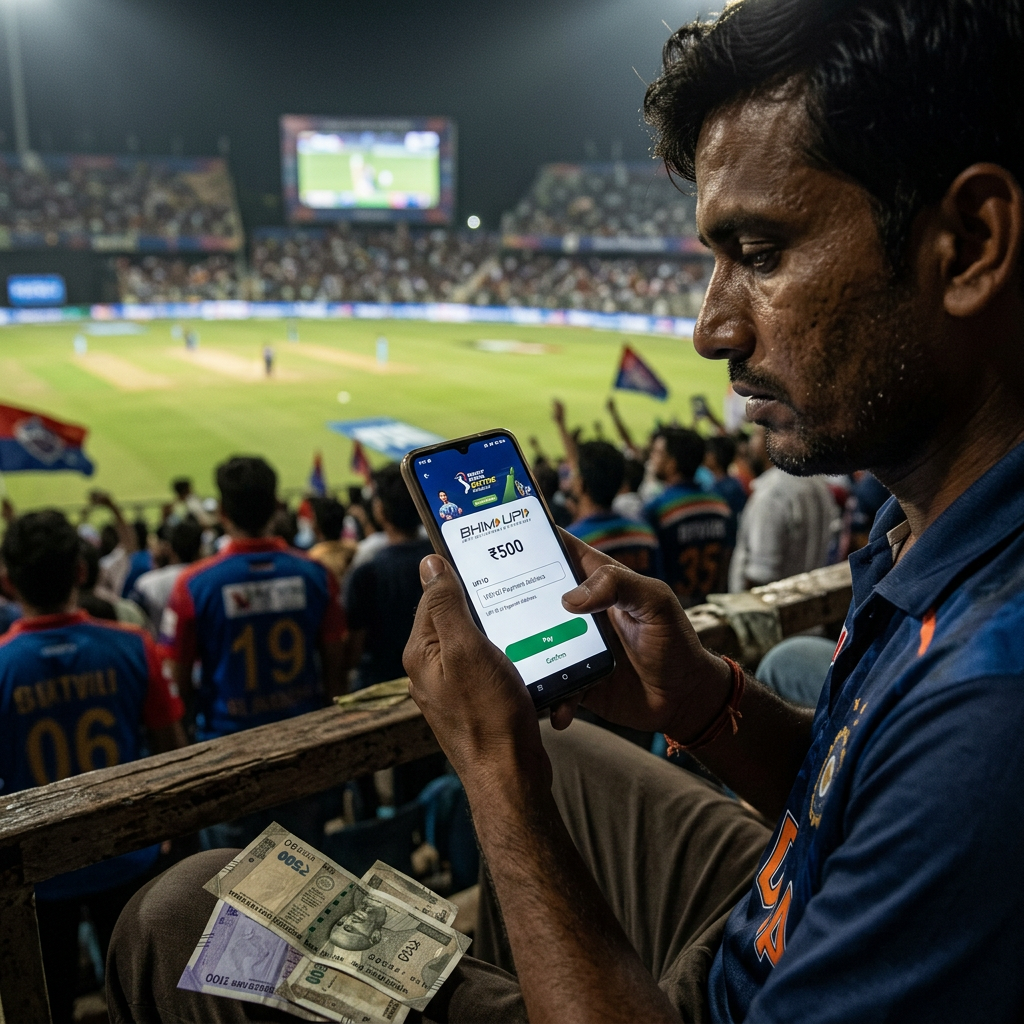
印度85亿美元博彩市场:UPI作为意外的入口
2025年,印度体育博彩市场产生的年度投注额估计为85亿美元,使其成为DominEight覆盖范围内最大的单一体育博彩市场。该市场主要在正式监管之外运行——目前尚无规范在线体育博彩的联邦立法,留下了各州规则的拼凑局面,运营商在不同程度的合规性下开展业务。
过去三年改变印度市场的不是监管,而是支付基础设施。由印度国家支付公司(NPCI)运营并关联超过3.5亿活跃银行账户的统一支付接口(UPI),已成为针对印度博彩玩家的离岸博彩平台的首选存款机制。2025年,离岸博彩平台上的UPI存款额同比增长34%,处理交易额估计达到21亿美元。
UPI悖论:受监管的通道滋养了不受监管的市场
NPCI对于将UPI用于博彩交易的立场是明确的——离岸赌博平台不是UPI商户类别框架下的合格商户。然而,在交易层面执行监管已被证明在结构上非常困难。以通用商户类别代码运营并通过宽松司法管辖区的支付聚合商进行路由的离岸平台,继续大规模处理UPI存款。
自2023年以来,印度储备银行(RBI)已发布了三份独立的咨询文件,指导支付聚合商实施增强的商户验证。合规情况一直不一致。在2025年由RBI和执法局联合进行的执法行动中,确定了约140个积极接受UPI存款的离岸博彩平台,但只有不到20个平台面临正式的封锁命令。
移动普及率是结构性驱动力。印度拥有7.8亿智能手机用户,是全球第二大用户群。市场中发现的所有投注活动中,89%通过移动设备进行,平均会话时长为23分钟——是DominEight覆盖的所有市场中最长的。板球占据主导地位:IPL赛季期间的存款额比休赛期基准高出340%,ICC世界杯是全球日历中按亚洲产生的投注额计算最大的单一投注赛事。
监管真空下的运营商策略
针对印度的国际运营商采取了三种不同的UPI接入方式。第一种是通过合规的支付聚合商进行直接集成,这些聚合商以溢价商户费用(通常每笔交易2.8-3.5%,而受监管市场为0.5-1.0%)换取监管风险。第二种是加密货币到UPI的桥接,博彩玩家在存入接受加密货币的博彩网站之前,先通过点对点平台将INR转换为USDT。第三种是联属营销模式,运营商通过区域语言内容产生印度流量,并将存款重新路由到根据《信息技术法》处于法律灰色地带的面向印度的梦幻体育平台。
梦幻体育模式产生了最可持续的交易量。Dream11、MPL和My11Circle——都在“技巧游戏”豁免条款下运营——每年总共处理超过30亿美元的报名费,并创建了一条UPI习惯用户管道,这些用户以可衡量的比率转向离岸体育博彩平台。
预期联邦立法:市场预期如何
电子和信息技术部(MeitY)自2023年以来一直在开发联邦在线赌博框架。2025年底流传的立法草案提出了双轨制系统:针对“技巧游戏”收取1亿卢比费用的联邦牌照,以及针对“机会游戏”(包括体育博彩)的单独框架,需由州政府选择加入。
州选择加入机制是关键变量。印度的宪法框架将赌博监管权分配给州政府。一个需要州政府支持的联邦框架创造了一个事实上的拼凑局面,像马哈拉施特拉邦、卡纳塔克邦和泰米尔纳德邦这样的大市场可能会尽早加入,而其他州则保持观望。监测该立法的运营商正在模拟一条4-6年实现全国协调监管框架的路径。
2026年优先事项:UPI合规与本土语言内容
对于目前活跃在印度的运营商,2026年的优先事项集中在两个领域。首先是UPI合规——特别是与已经在RBI合规商户验证框架上投入资金的支付聚合商建立关系,以降低突然中断处理的风险。其次是本土语言内容——拥有印地语、泰米尔语、泰卢固语和孟加拉语界面的运营商报告的留存率比仅有英语的平台高出40-60%,这反映了印度的语言多样性,以及母语产品体验与长期参与度之间的相关性。
印度仍然是DominEight覆盖范围内上限最高的市场。庞大的人口、根深蒂固的板球文化以及快速成熟的UPI基础设施的结合,为在任何可能的监管情景下实现爆炸性增长创造了结构性条件。联邦立法的时间和形式将决定哪些运营商能够在转折点到来时占据受监管的市场份额。
来自DominEight的相关分析
- 巴西PIX与体育博彩:即时支付如何重塑60亿美元市场 — PIX即时支付如何驱动巴西新监管的60亿美元市场中78%的存款。
- 2026年体育博彩法规:发生了什么变化以及为何重要 — 肯尼亚、巴西、印度和欧洲各地重塑体育博彩经济的主要监管转变。
- 在线博彩中的加密货币支付:2026年现状 — 加密货币如何在17个市场的在线博彩中跨越主流门槛。
18+ · 请负责任游戏