2026年肯尼亚移动博彩:M-Pesa的统治地位与BCLB监管变革
2025年肯尼亚体育博彩市场总博彩收入(GGR)达15亿美元,91%的存款通过M-Pesa处理。2026年BCLB的新规迫使运营商必须全面改革支付基础设施,否则将面临退市。
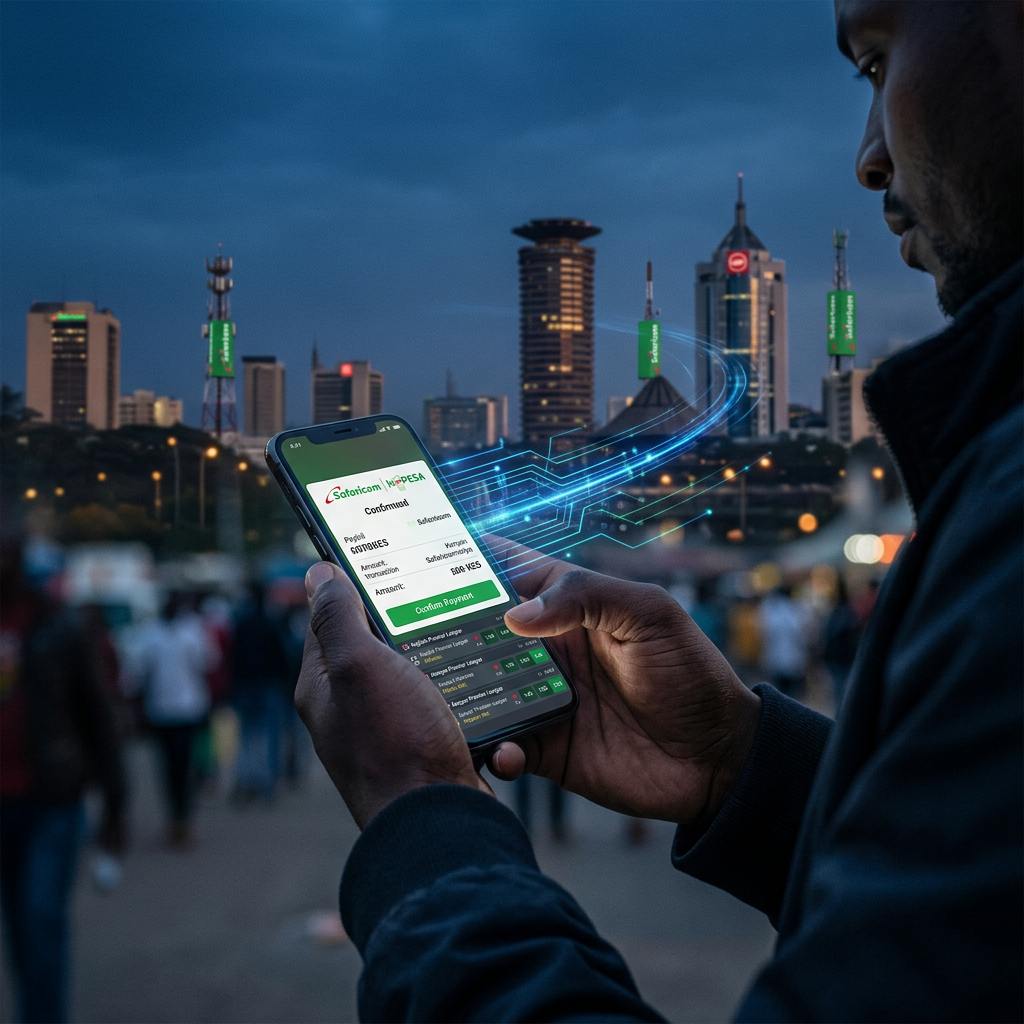
肯尼亚以移动端为主导的博彩市场:15亿美元规模与91%的M-Pesa渗透率
肯尼亚体育博彩市场在2025年产生15亿美元的总博彩收入(GGR),其中移动货币占据了所有存款交易的91%——这一数字从根本上重塑了持牌运营商在东非的产品设计理念。
M-Pesa由Safaricom运营,拥有3200万活跃用户,已成为肯尼亚博彩业事实上的支付轨道。没有直接接入M-Pesa API的运营商实际上已被排斥在该市场之外。包括1xBet、22Bet和Betsson在内的一级运营商都构建了专门针对USSD交易优化的M-Pesa存款流程,反映出该用户群主要通过功能机或网络连接不稳定的入门级安卓设备访问博彩平台。
BCLB的2026年监管改革:提现时效与合规成本
博彩监管与许可委员会(BCLB)在2025年第四季度修订了其许可框架,引入了强制性的M-Pesa支付24小时提现处理要求。未能达到此标准的运营商将面临每起违规行为50万肯尼亚先令(KES)起步的罚款。这一监管转变迫使多家二级运营商不得不全面改革其支付基础设施,或完全退出市场。
得益于Safaricom积极的智能手机普及补贴和低价数据套餐的提供,肯尼亚的移动博彩渗透率已达到成年人口的67%。肯尼亚博彩玩家平均每周下注4.2次,主要集中在足球领域,特别是英超联赛,占所有赛前博彩总量的43%。
竞争加剧导致运营商获客成本上升
肯尼亚的运营商获客成本急剧上升。随着2025年三家新的持牌一级运营商进入市场,竞争进一步加剧,2026年第一季度每位活跃存款用户的获取成本达到18.40美元,同比增长31%。这促使老牌运营商转向以留存为先的策略,与M-Pesa交易记录直接挂钩的忠诚度计划正受到青睐。
BCLB还在2026年1月引入了强制性的负责任博彩信息披露要求,要求所有持牌运营商在每张博彩单(数字或物理)上展示问题博彩求助信息。运营商必须每月提交关于自我排除注册和博彩限额设置的报告。
税收环境与GGR争议
税收环境依然是痛点。2023年引入的肯尼亚20%博彩投注消费税继续抑制了交易量。行业机构一直在游说转向基于GGR(总博彩收入)的税收体系,并引用乌干达和坦桑尼亚作为区域先例,认为GGR模式在不抑制运营商投资的情况下,能产生更可持续的牌照收入。
展望未来,BCLB已表示打算在2026年下半年引入分级许可结构,将体育博彩、赌场和彩票业务分为不同的牌照类别。这将要求目前持有复合牌照的运营商申请个人垂直领域牌照——预计每家运营商在法律和行政成本方面的合规负担为200万至400万肯尼亚先令。
对进入肯尼亚市场的运营商意味着什么
对于将肯尼亚视为市场进入目标的国际运营商而言,对M-Pesa的依赖是不可商议的。与Safaricom直接达成API合作伙伴关系或通过经批准的支付聚合商进行集成是首要的基础设施要求——否则,存款转化率将低于12%,导致客户获取经济效益不可行。
BCLB在2026年的监管轨迹显示其正在持续收紧政策。现在投资于合规支付基础设施、负责任博彩工具和本地化产品设计的运营商,正在为分级许可时代做准备。而那些将肯尼亚视为全球平台延伸却不进行本地化适配的运营商,将面临日益严重的合规风险和利润空间收窄。
肯尼亚仍然是非洲大陆最具潜力的体育博彩市场之一。其结构性基础——移动渗透率、足球文化、青年人口结构——依然稳固。监管环境正在走向成熟,而非萎缩。这种区别对于2026年及以后的资本分配决策至关重要。
来自DominEight的相关分析
- 1xBet扩大在非洲体育领域的赞助协议 — 1xBet的非洲赞助策略与肯尼亚、尼日利亚和加纳平台质量的对比分析。
- 2026年体育博彩法规:变化与意义 — 更广泛的非洲监管环境,包括肯尼亚的7.5%预扣税改革。
- 2026年全球博彩法规:各国影响分析 — 对影响DominEight 17个市场的监管变革进行的全面国别分析。
18+ · 请负责任游戏